
Daftar Isi
- Memahami Aturan Hukum Penarikan Kendaraan, Hak Debitur, dan Perlindungan Konsumen
- 1. Pendahuluan
- 2. Dasar Hukum Penarikan Kendaraan
- 3. Kapan Kendaraan Dapat Diserahkan atau Dieksekusi?
- 4. Dokumen yang Perlu Diperiksa Saat Debt Collector Datang
- 5. Tindakan yang Tidak Boleh Dilakukan dalam Penagihan
- 6. Apa yang Harus Dilakukan Jika Kendaraan Hendak Ditarik?
- 7. Apakah Debitur Tetap Wajib Membayar Angsuran?
- 8. Peran Kantor Hukum Nurhadi dan Rekan
- 9. Kerja Sama Mitra Afiliasi ExpertJasa
- 10. Kesimpulan
Memahami Aturan Hukum Penarikan Kendaraan, Hak Debitur, dan Perlindungan Konsumen
KANTOR HUKUM NURHADI DAN REKAN
NURHADI, S.E., S.H., M.H., CPM, CDM
Advokat, Konsultan Hukum, Mediator Nonhakim, dan Pendampingan Hukum
EXPERTJASA – Sahabat Legalitas dan Solusi Anda
Kerja Sama Mitra Afiliasi dan Layanan Konsultasi Hukum
📞 WhatsApp: 0821-4314-9379
📞 Pimpinan KHN dan Rekan: 0857-3205-9321
🌐 Website: www.expertjasa.my.id
🌐 Website: www.nurhadijayaprima.my.id
1. Pendahuluan
Penarikan kendaraan oleh debt collector atau petugas penagihan perusahaan pembiayaan sering menimbulkan pertanyaan di tengah masyarakat. Apakah debt collector boleh mengambil mobil atau sepeda motor karena debitur terlambat membayar angsuran? Apakah surat tugas dan sertifikat jaminan fidusia sudah cukup untuk melakukan penarikan?
Jawabannya, penarikan kendaraan tidak boleh dilakukan secara sembarangan, apalagi dengan ancaman, kekerasan, intimidasi, atau perampasan secara paksa. Terdapat ketentuan hukum yang harus dipatuhi oleh perusahaan pembiayaan, petugas penagihan, dan debitur.
Masyarakat perlu memahami hak dan kewajibannya agar dapat menghadapi proses penagihan dengan tenang, tepat, dan sesuai hukum.
2. Dasar Hukum Penarikan Kendaraan
A. Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia
Jaminan fidusia sering digunakan dalam pembiayaan kendaraan bermotor. Kendaraan menjadi objek jaminan untuk menjamin kewajiban pembayaran berdasarkan perjanjian pembiayaan.
Namun, keberadaan jaminan fidusia bukan berarti perusahaan pembiayaan atau debt collector bebas mengambil kendaraan dengan cara apa pun.
Pelaksanaan eksekusi harus memperhatikan ketentuan undang-undang dan putusan Mahkamah Konstitusi yang berkaitan dengan pelaksanaan jaminan fidusia.
B. Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019
Putusan ini mempertegas perlindungan hukum bagi debitur dalam pelaksanaan eksekusi jaminan fidusia.
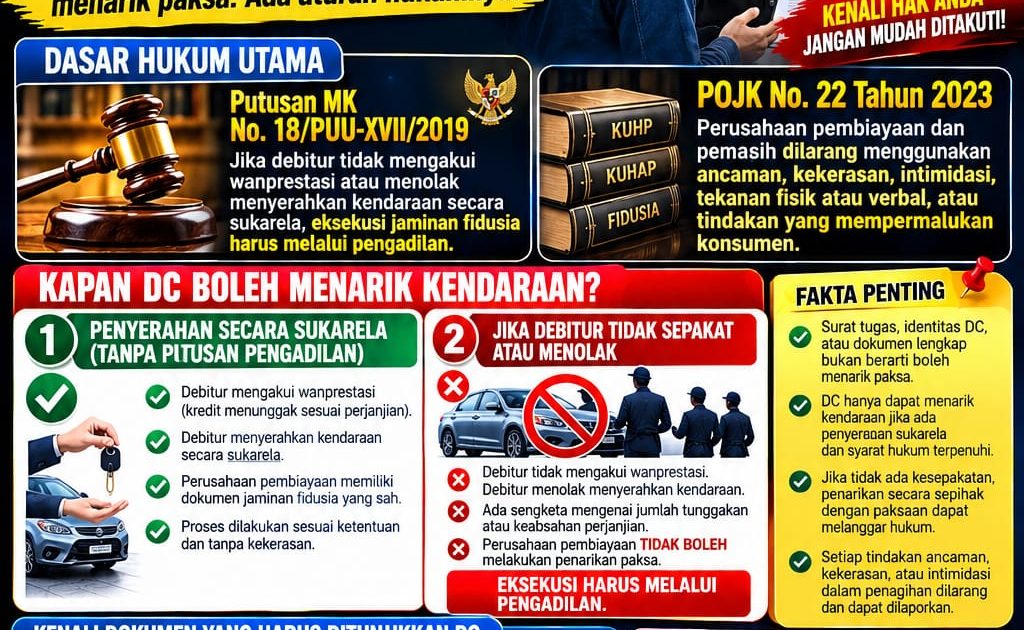
Pada prinsipnya, apabila tidak terdapat kesepakatan mengenai cidera janji atau debitur keberatan menyerahkan objek jaminan secara sukarela, pelaksanaan eksekusi tidak boleh dilakukan secara sepihak. Mekanisme eksekusi harus mengikuti prosedur hukum melalui pengadilan apabila persyaratan eksekusi mandiri tidak terpenuhi.
C. Putusan Mahkamah Konstitusi Nomor 2/PUU-XIX/2021
Putusan ini memperjelas bahwa pelaksanaan eksekusi jaminan fidusia melalui pengadilan merupakan mekanisme yang harus ditempuh apabila tidak ada kesepakatan mengenai cidera janji dan debitur tidak bersedia menyerahkan objek jaminan secara sukarela.
Dengan demikian, masyarakat perlu membedakan antara penagihan angsuran, penyerahan kendaraan secara sukarela, dan pelaksanaan eksekusi jaminan fidusia.
D. Peraturan Otoritas Jasa Keuangan Nomor 22 Tahun 2023
POJK Nomor 22 Tahun 2023 mengatur pelindungan konsumen dan masyarakat di sektor jasa keuangan.
Dalam kegiatan penagihan, pelaku usaha jasa keuangan wajib memperhatikan ketentuan mengenai perilaku penagihan, termasuk larangan melakukan ancaman, kekerasan, tindakan yang mempermalukan konsumen, serta tindakan lain yang bertentangan dengan ketentuan yang berlaku.
Penagihan harus dilakukan secara profesional, beretika, dan sesuai hukum.
3. Kapan Kendaraan Dapat Diserahkan atau Dieksekusi?
A. Penyerahan kendaraan secara sukarela
Penyerahan kendaraan dapat dilakukan secara sukarela apabila debitur memahami dan menyetujui penyerahan tersebut serta prosesnya memenuhi ketentuan hukum.
Sebelum menyerahkan kendaraan, debitur sebaiknya:
- Memeriksa identitas petugas penagihan.
- Meminta surat tugas yang sah.
- Memeriksa dokumen perjanjian pembiayaan dan jaminan fidusia yang relevan.
- Meminta penjelasan tertulis mengenai tunggakan dan dasar penagihan.
- Meminta berita acara penyerahan kendaraan.
- Meminta salinan dokumen yang ditandatangani.
Jangan menandatangani dokumen kosong atau dokumen yang isinya belum dipahami.
B. Apabila debitur menolak atau mempermasalahkan penarikan
Jika debitur tidak mengakui cidera janji, terdapat sengketa mengenai kewajiban, atau debitur tidak bersedia menyerahkan kendaraan secara sukarela, penarikan tidak boleh dipaksakan begitu saja.
Pihak pembiayaan perlu mengikuti mekanisme hukum yang berlaku, termasuk prosedur eksekusi melalui pengadilan apabila disyaratkan.
Catatan penting: Tidak setiap keterlambatan pembayaran otomatis membuat seluruh tindakan penarikan menjadi sah. Keabsahannya harus dinilai berdasarkan perjanjian, status jaminan fidusia, keadaan konkret, dan prosedur hukum yang berlaku.
4. Dokumen yang Perlu Diperiksa Saat Debt Collector Datang
Sebelum menanggapi permintaan penyerahan kendaraan, periksa dokumen berikut:
- Surat tugas: Memastikan petugas ditugaskan oleh perusahaan yang bersangkutan.
- Identitas resmi petugas: Cocokkan nama, foto, dan identitasnya.
- Dokumen perjanjian pembiayaan: Periksa pihak-pihak, kewajiban, serta ketentuan wanprestasi.
- Dokumen jaminan fidusia: Periksa keberadaan dan kesesuaian data objek jaminan.
- Rincian tunggakan: Minta perhitungan tertulis mengenai kewajiban yang ditagihkan.
- Dokumen pelaksanaan eksekusi: Apabila diperlukan, periksa dasar dan prosedur hukum yang digunakan.
Surat tugas dan identitas petugas merupakan dokumen penting untuk verifikasi, tetapi dokumen tersebut saja tidak otomatis memberikan kewenangan untuk merampas kendaraan secara paksa.
5. Tindakan yang Tidak Boleh Dilakukan dalam Penagihan
Penagihan tidak boleh dilakukan dengan cara yang melanggar hukum, termasuk:
- Mengancam atau menggunakan kekerasan fisik.
- Melakukan intimidasi atau tekanan verbal yang melanggar ketentuan.
- Merampas kendaraan dengan cara melawan hukum.
- Mempermalukan konsumen atau menyebarkan informasi utang secara tidak patut.
- Memaksa debitur menandatangani dokumen yang tidak dipahami.
- Mengabaikan prosedur eksekusi yang diwajibkan oleh peraturan perundang-undangan.
Jika menghadapi situasi berbahaya, utamakan keselamatan diri dan keluarga. Jangan melakukan perlawanan fisik yang dapat memperbesar risiko.
6. Apa yang Harus Dilakukan Jika Kendaraan Hendak Ditarik?
Berikut langkah praktis yang dapat dilakukan debitur.
Langkah 1 — Tetap tenang dan periksa identitas.
Mintalah petugas menunjukkan identitas dan surat tugas. Verifikasi langsung kepada perusahaan pembiayaan melalui saluran resmi.
Langkah 2 — Minta penjelasan tertulis.
Mintalah rincian tunggakan, dasar penagihan, serta dokumen yang menjadi dasar permintaan penyerahan kendaraan.
Langkah 3 — Dokumentasikan kejadian.
Catat waktu, lokasi, identitas petugas, dan kronologi. Simpan pesan, surat, rekaman, atau video yang diperoleh secara sah dan aman.
Langkah 4 — Sampaikan keberatan secara tertulis.
Apabila terdapat sengketa mengenai tunggakan, cidera janji, atau prosedur penarikan, sampaikan keberatan kepada perusahaan pembiayaan dan simpan bukti penerimaannya.
Langkah 5 — Cari bantuan jika terjadi ancaman atau kekerasan.
Jika terdapat ancaman serius, kekerasan, atau dugaan perampasan, hubungi kepolisian. Pengaduan terkait perilaku perusahaan jasa keuangan juga dapat disampaikan melalui kanal resmi Otoritas Jasa Keuangan sesuai kewenangannya.
Langkah 6 — Konsultasikan persoalan hukum.
Apabila kendaraan sudah dibawa, terdapat sengketa dokumen, atau proses eksekusi dipersoalkan, mintalah penelaahan terhadap perjanjian, sertifikat jaminan fidusia, bukti pembayaran, dan kronologi kejadian.
7. Apakah Debitur Tetap Wajib Membayar Angsuran?
Ya, kewajiban pembayaran yang sah berdasarkan perjanjian tetap harus diperhatikan. Perlindungan hukum terhadap tindakan penagihan yang melanggar aturan bukan berarti debitur otomatis terbebas dari utang atau kewajiban kontraktual.
Jika mengalami kesulitan pembayaran, debitur dapat menghubungi perusahaan pembiayaan untuk membahas kemungkinan restrukturisasi, penjadwalan ulang, atau penyelesaian lain yang disepakati dan diperbolehkan oleh peraturan.
Sebaliknya, perusahaan pembiayaan juga wajib menjalankan penagihan dan eksekusi sesuai hukum.
8. Peran Kantor Hukum Nurhadi dan Rekan
Kantor Hukum Nurhadi dan Rekan menyediakan pendampingan dan konsultasi hukum sesuai ruang lingkup layanan yang disepakati, antara lain:
- Konsultasi mengenai penarikan kendaraan dan jaminan fidusia.
- Pemeriksaan dokumen perjanjian pembiayaan.
- Penelaahan surat tugas dan dokumen penagihan.
- Penyusunan surat keberatan atau pengaduan.
- Pendampingan penyelesaian sengketa melalui negosiasi.
- Pendampingan hukum sesuai kebutuhan dan ketentuan yang berlaku.
Setiap perkara memiliki fakta dan dokumen yang berbeda. Oleh karena itu, kesimpulan hukum harus didasarkan pada pemeriksaan dokumen serta kronologi secara menyeluruh.
9. Kerja Sama Mitra Afiliasi ExpertJasa
ExpertJasa membuka informasi kerja sama mitra afiliasi untuk pihak yang ingin membangun jaringan layanan legalitas, konsultasi, dan solusi administrasi sesuai bidang layanan yang tersedia.
Calon mitra dapat menghubungi kontak resmi untuk memperoleh penjelasan mengenai mekanisme kerja sama, ruang lingkup layanan, ketentuan kemitraan, dan prosedur rujukan klien.
Setiap kerja sama perlu dilakukan secara transparan dan berdasarkan kesepakatan yang jelas.
10. Kesimpulan
Debt collector tidak memiliki kewenangan tanpa batas untuk menarik kendaraan. Penagihan dan eksekusi jaminan fidusia harus memperhatikan perjanjian, ketentuan hukum, putusan Mahkamah Konstitusi, serta perlindungan konsumen.
Penyerahan kendaraan secara sukarela harus dibedakan dari penarikan paksa. Apabila terdapat sengketa mengenai cidera janji atau debitur menolak menyerahkan kendaraan, prosedur eksekusi yang berlaku wajib diperhatikan.
Kenali hak Anda, pahami kewajiban Anda, periksa dokumen, dan jangan ragu mencari bantuan hukum apabila menghadapi tindakan penagihan yang diduga melanggar hukum.
KONSULTASI HUKUM DAN INFORMASI KEMITRAAN
KANTOR HUKUM NURHADI DAN REKAN
NURHADI, S.E., S.H., M.H., CPM, CDM
EXPERTJASA — Sahabat Legalitas dan Solusi Anda
📲 WhatsApp utama: 0821-4314-9379
📲 Pimpinan KHN dan Rekan: 0857-3205-9321
🌐 www.expertjasa.my.id
🌐 www.nurhadijayaprima.my.id
Informasi ini merupakan edukasi hukum umum, bukan pengganti pendapat hukum berdasarkan pemeriksaan kasus individual. Penerapan aturan bergantung pada fakta, dokumen, dan peraturan yang berlaku.
#DebtCollector #PenarikanKendaraan #JaminanFidusia #PerlindunganKonsumen #HukumIndonesia #KantorHukumNurhadiDanRekan #ExpertJasa #KonsultasiHukum #HakDebitur #EdukasiHukum